Une entreprise peut dégager un bénéfice tout en manquant d’argent sur son compte bancaire. Cette situation s’explique principalement par un décalage entre les produits comptabilisés et les sommes réellement encaissées, mais aussi par des investissements, des remboursements d’emprunts ou des charges qui mobilisent les liquidités. Pour identifier l’origine du problème, il faut examiner le besoin en fonds de roulement (BFR), les créances clients, les stocks, les dettes et le calendrier des décaissements. L’objectif est de déterminer où l’argent reste immobilisé et quelles échéances créent la tension.
Pourquoi une entreprise rentable peut-elle manquer de trésorerie ?
Le résultat comptable et la trésorerie disponible ne mesurent pas la même chose. Le premier traduit les produits et les charges rattachés à un exercice. La seconde correspond aux liquidités effectivement mobilisables pour régler les dépenses. Or, une vente peut être comptabilisée alors que le client n’a pas encore payé. Le bénéfice augmente, mais le compte bancaire ne reçoit pas immédiatement les fonds correspondants.
Le décalage existe également dans l’autre sens. Le remboursement du capital d’un emprunt constitue une sortie d’argent, sans être une charge équivalente dans le compte de résultat. De même, l’achat d’une immobilisation peut mobiliser une somme importante dès son paiement, alors que son coût comptable est réparti sur plusieurs exercices par les amortissements.
Lorsque les bénéfices d’une entreprise ne se traduisent pas par une trésorerie suffisante, une analyse approfondie des flux financiers devient nécessaire. L’examen des créances clients, des échéances de paiement et du besoin en fonds de roulement permet notamment de repérer les principales sources de tension. Dans cette démarche, l’accompagnement d’un expert-comptable peut aider les dirigeants à mieux comprendre leur situation et à anticiper leurs besoins de financement. Le Cabinet Bepmale, spécialisé dans l’expertise comptable et le conseil en gestion d’entreprise, propose notamment des prestations d’analyse financière, d’élaboration de prévisionnels de trésorerie et de mise en place d’outils de pilotage adaptés aux besoins des professionnels.
Le BFR : le premier mécanisme à examiner
Le besoin en fonds de roulement représente les ressources nécessaires pour financer le décalage entre les dépenses engagées pour l’activité et les recettes effectivement encaissées. Il permet de comprendre pourquoi une entreprise peut avoir des ventes et des bénéfices tout en immobilisant une partie importante de ses liquidités dans son exploitation.
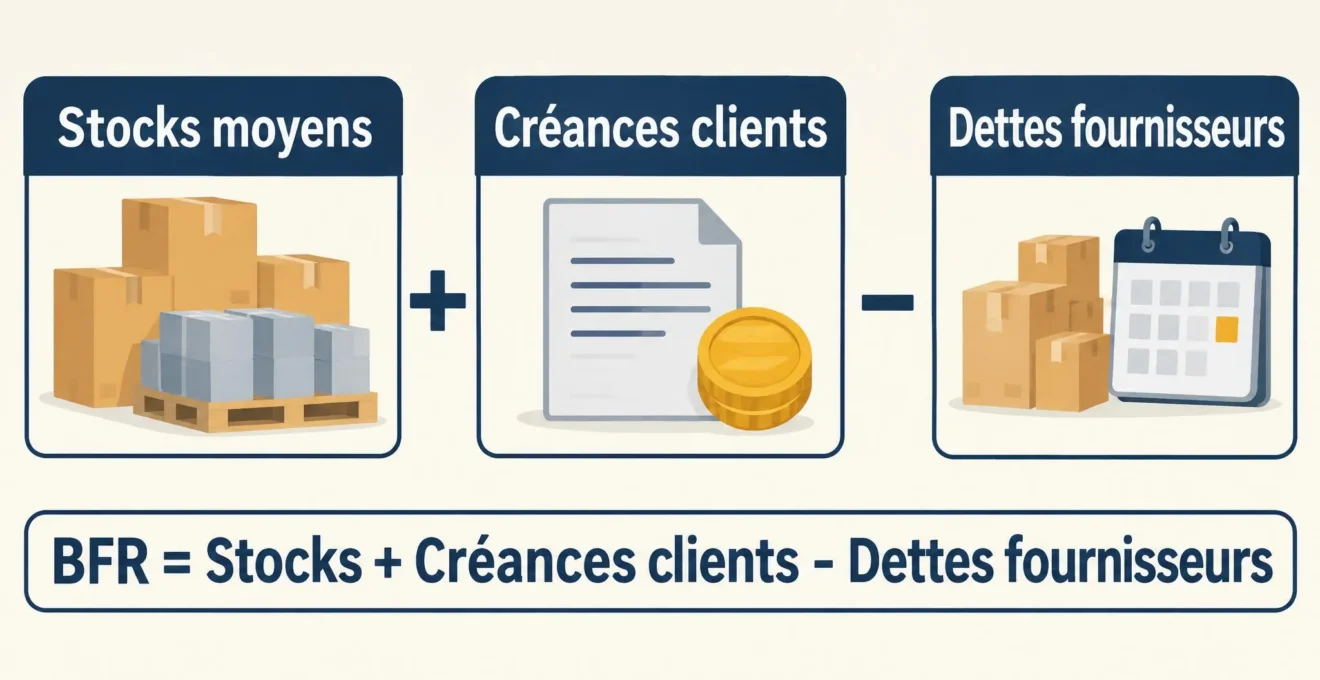
Pour estimer le besoin courant, on utilise la formule simplifiée suivante, avec des moyennes sur une même période :
Calcul du BFR : stocks moyens + créances clients moyennes – dettes fournisseurs moyennes.
Un BFR positif signifie que le cycle d’exploitation nécessite un financement. Il n’est pas automatiquement anormal : son niveau dépend notamment du secteur, des conditions commerciales et de la durée du cycle d’activité. C’est surtout son évolution et la capacité de l’entreprise à le financer qui doivent retenir l’attention.
Dans son explication du calcul du besoin en fonds de roulement, Bpifrance Création présente les stocks, les créances clients et les dettes fournisseurs comme les composantes essentielles de cet indicateur. Cette décomposition permet de rechercher précisément où les ressources sont immobilisées.
Les créances clients et les délais d’encaissement
Les créances clients peuvent immobiliser une part importante des liquidités de l’entreprise. Pour identifier les retards d’encaissement, examinez les factures échues, les litiges commerciaux et la concentration des sommes dues sur certains clients. Une balance âgée permet de classer les créances selon leur ancienneté et de repérer celles qui nécessitent un suivi prioritaire.
Il faut aussi distinguer l’encours clients du délai moyen de paiement, ou DSO. L’encours représente un montant de créances à une date donnée, tandis que le DSO exprime un délai moyen de recouvrement. Une hausse de l’encours ne signifie donc pas nécessairement que les clients paient plus tard : le chiffre d’affaires peut avoir progressé simultanément. L’analyse conjointe de l’encours clients et DSO aide à distinguer une augmentation liée au volume d’activité d’une véritable dégradation des délais de règlement.
Les stocks et les délais de règlement fournisseurs
Les stocks immobilisent de l’argent tant que les marchandises ou les matières premières ne sont pas vendues ou utilisées. Des achats trop importants, une rotation ralentie, des invendus ou des en-cours de production prolongés peuvent ainsi augmenter le BFR. Il est utile de comparer les quantités stockées aux ventes réelles, aux besoins de production et à la saisonnalité.
Les dettes fournisseurs jouent un rôle inverse dans le calcul du BFR. Elles représentent une partie du financement accordé par les fournisseurs. Si les conditions de paiement se raccourcissent ou si certains partenaires exigent désormais des acomptes, les décaissements interviennent plus tôt. L’entreprise doit alors financer plus rapidement ses achats.
Les ressources immobilisées diffèrent selon l’activité : marchandises dans le commerce, matières premières et produits en cours dans l’industrie. Dans les services sans stocks, les travaux en cours représentent des coûts avancés avant facturation ; les acomptes clients reçus réduisent le besoin à financer. La formule doit donc être adaptée à ce cycle.
Les autres sorties de trésorerie qui peuvent absorber le bénéfice
Le BFR ne suffit pas à expliquer toutes les tensions. Certaines sorties de fonds résultent de décisions de financement, d’investissements ou d’obligations périodiques qui ne se reflètent pas de la même manière dans le résultat comptable.
- Les investissements : contrôler le paiement du matériel, des véhicules, des logiciels ou des locaux et leur financement.
- Les remboursements d’emprunts : isoler le capital remboursé, distinct des intérêts et des charges comptables.
- Les salaires et charges fixes : rapprocher leurs dates de paiement des encaissements attendus, notamment lorsque ceux-ci ralentissent.
- Les échéances fiscales et sociales : anticiper TVA, impôts et cotisations selon le calendrier propre au pays et au régime de l’entreprise.
- Les distributions et retraits : recenser les sommes versées aux associés ou prélevées selon la structure juridique.
- Les événements exceptionnels : relier panne, livraison retardée, perte d’un client ou dépense imprévue aux flux perturbés.
La croissance mérite également une attention particulière. Une augmentation des commandes peut imposer d’acheter davantage, de constituer des stocks, de recruter ou de financer une production avant de recevoir les règlements. Le chiffre d’affaires et le bénéfice peuvent progresser alors que les besoins de financement augmentent encore plus rapidement.
Enfin, il faut examiner les ressources stables. Le fonds de roulement correspond aux ressources durables restant disponibles après le financement des immobilisations. Lorsqu’il est insuffisant pour couvrir le besoin généré par l’exploitation, la trésorerie devient plus vulnérable. La capacité d’autofinancement constitue une ressource potentielle pour financer l’activité et les investissements, mais elle ne doit pas être assimilée à un montant immédiatement disponible sur le compte bancaire.
Comment diagnostiquer précisément l’origine du manque de trésorerie ?
Rassemblez les données d’une même période avant tout rapprochement.
| Poste observé | Signal à rechercher | Interprétation possible |
|---|---|---|
| Créances clients | Factures échues, retards et litiges | Encaissements retardés et besoin de financement accru |
| Stocks | Accumulation ou rotation ralentie | Ressources immobilisées dans les marchandises ou la production |
| Dettes fournisseurs | Échéances rapprochées ou conditions modifiées | Décaissements plus rapides |
| Investissements | Achats importants et paiements concentrés | Sorties de trésorerie liées aux immobilisations |
| Emprunts | Remboursements du capital et intérêts | Échéances financières pesant sur les liquidités |
| Charges fiscales et sociales | Échéances concentrées | Décaissements périodiques à anticiper |
| Activité commerciale | Croissance, saisonnalité ou perte d’un client | Modification du rythme des flux et du BFR |
Ces signaux restent des pistes : comparez-les à l’activité et à la saisonnalité.
Le portail français Entreprendre Service Public recense différents signaux opérationnels, financiers, sociaux et réglementaires parmi les signaux d’alerte financiers. Ses informations administratives concernent la France.
Procédez en cinq étapes :
- Fixer la période : réunir les soldes initial et final et les mouvements bancaires ; neutraliser les virements entre comptes.
- Examiner les encours : confronter balance âgée, échéancier fournisseurs, ventes et dates de règlement pour distinguer volume et retards.
- Comparer le BFR : examiner stocks, créances et dettes à dates et périmètres cohérents ; distinguer niveau et variation.
- Classer les flux : isoler investissements, capital remboursé, intérêts, charges périodiques et financements reçus pour repérer les principaux décaissements nets.
- Rapprocher et prévoir : contrôler solde initial + encaissements – décaissements = solde final, sans ajouter la variation du BFR aux flux ; rechercher les écarts inexpliqués, puis actualiser le prévisionnel.
- Soldes rapprochés.
- Créances échues identifiées.
- Stocks comparés aux ventes.
- Échéancier fournisseurs contrôlé.
- Variation du BFR expliquée.
- Investissements et remboursements isolés.
- Échéances fiscales, sociales et salariales recensées.
- Prévisionnel établi.
- Écarts prévision-réalisation analysés.
Une tension ponctuelle suit un événement identifié ; un déséquilibre structurel persiste dans les prévisions et les besoins de financement. La réponse dépend de cette distinction.
En définitive, une entreprise rentable peut manquer de trésorerie lorsque ses bénéfices ne se transforment pas assez rapidement en liquidités ou que ses décaissements absorbent les ressources disponibles. L’analyse du BFR, des créances, des stocks, des investissements et des échéances permet de localiser les tensions. Un suivi régulier des flux et un prévisionnel actualisé aident ensuite à anticiper les besoins et à préserver l’équilibre financier.