La réforme de la facturation électronique entre en vigueur le 1er septembre 2026 pour l’ensemble des entreprises assujetties à la TVA en France. Cette échéance impose le recours obligatoire à une Plateforme Agréée pour émettre, recevoir et transmettre les factures électroniques à l’administration fiscale. Pourtant, réussir cette transition ne se résume pas à signer un contrat avec un prestataire technique : elle exige une refonte des processus internes, une répartition claire des responsabilités et une montée en compétence des équipes comptables habituées aux factures papier et à la saisie manuelle.
Le défi est double. D’une part, choisir la bonne solution parmi plus de cent plateformes immatriculées par la Direction générale des Finances publiques. D’autre part, préparer les collaborateurs à abandonner leurs réflexes habituels pour maîtriser de nouveaux formats de données, des cycles de validation automatisés et des obligations d’e-reporting distinctes de l’e-invoicing. Sans cette préparation humaine et organisationnelle, le risque de perte de productivité pendant la transition devient réel, et la conformité fiscale repose alors sur l’incertitude.
Cet article détaille un plan d’action structuré en cinq étapes pour former vos équipes, adapter vos processus et sécuriser la conformité avant l’échéance. Vous y trouverez un rétroplanning à rebours depuis septembre 2026, une clarification de la répartition des responsabilités entre la Plateforme Agréée, l’Opérateur de Dématérialisation et vos services internes, ainsi que les pièges fréquents à éviter lors du déploiement.
Préparer vos équipes à la Plateforme Agréée : qu’est-ce qui change concrètement au quotidien ?
D’après chiffres officiels de la réforme, plus de 10 millions d’acteurs économiques sont concernés par l’obligation de facturation électronique à compter du 1er septembre 2026. Pour une PME, cela signifie que toutes les factures émises à destination de clients professionnels français devront transiter par une Plateforme Agréée, et que toutes les factures reçues devront être réceptionnées sous format électronique structuré.
Une Plateforme Agréée est un prestataire de services immatriculé par la Direction générale des Finances publiques, qui assure l’émission, la transmission, la réception et la conversion des factures électroniques entre fournisseurs et clients, tout en transmettant les données nécessaires à l’administration fiscale. L’ancienne appellation « Plateforme de Dématérialisation Partenaire », ou PDP, a été officiellement remplacée par « Plateforme Agréée » depuis le app.ipaidthat.io, qui propose une définition détaillée de cette évolution réglementaire.
Concrètement, vos équipes comptables devront abandonner trois habitudes bien ancrées. Premièrement, la réception de factures papier ou de simples PDF par courrier électronique : tous les documents entrants devront être traités au format électronique structuré, principalement Factur-X, UBL ou CII. Deuxièmement, la saisie manuelle des données dans le logiciel comptable : la Plateforme Agréée transmet directement les informations structurées, ce qui réduit la ressaisie mais impose de valider et contrôler les flux automatisés. Troisièmement, l’archivage local des factures : la Plateforme Agréée conserve les documents pour le compte de l’entreprise, mais les équipes doivent continuer à suivre les statuts du cycle de vie de chaque facture, du dépôt initial au paiement ou au rejet.
Trois changements immédiats pour les équipes comptables
- Réception et émission obligatoires au format électronique structuré, fin du papier et du PDF simple.
- Validation et contrôle de flux automatisés, réduction de la saisie manuelle mais vigilance accrue sur les statuts.
- Suivi du cycle de vie de chaque facture via la Plateforme Agréée, archivage externalisé mais responsabilité interne maintenue.
Cette mutation ne se limite pas à l’installation d’un outil : elle impose une refonte des processus de validation, de rapprochement bancaire et de gestion des litiges. Sans formation préalable, les collaborateurs risquent de perdre du temps à chercher des factures dans une nouvelle interface, à interpréter des messages d’erreur techniques ou à négliger des obligations d’e-reporting pour les transactions non couvertes par l’e-invoicing, comme les factures à destination de clients particuliers ou étrangers. Anticiper ces difficultés dès maintenant permet de maintenir la productivité pendant la transition et de sécuriser la conformité fiscale.
Quels rôles et responsabilités répartir entre la PA, les Opérateurs de Dématérialisation et vos équipes ?
La réussite du déploiement repose sur une compréhension précise de qui fait quoi. Selon rôles définis de la plateforme agréée, une Plateforme Agréée assure plusieurs fonctions obligatoires : l’émission des factures électroniques au nom de l’entreprise, leur transmission sécurisée au destinataire via le réseau d’interopérabilité, leur réception lorsque l’entreprise est cliente, la conversion entre formats si nécessaire, et la transmission des données de facturation et de paiement à l’administration fiscale dans le cadre de l’e-reporting.
L’Opérateur de Dématérialisation, ou OD, est un acteur complémentaire qui peut être utilisé par les entreprises pour connecter leur logiciel de gestion ou de comptabilité à la Plateforme Agréée. L’OD ne remplace pas la PA : il facilite l’intégration technique entre les systèmes internes et la plateforme immatriculée, mais la transmission finale à l’administration fiscale reste de la responsabilité de la Plateforme Agréée. Certaines plateformes agréées proposent directement des services d’opérateur de dématérialisation au sein de leur offre, ce qui simplifie l’architecture technique pour les PME.
Les équipes internes conservent trois responsabilités majeures que la Plateforme Agréée ne peut pas assumer à leur place. Premièrement, la validation métier des factures émises et reçues : vérifier que les montants, les taux de TVA et les références correspondent aux commandes et aux livraisons. Deuxièmement, le suivi du cycle de vie des factures : surveiller les statuts de dépôt, d’acceptation, de rejet ou de paiement, et traiter les litiges ou les erreurs signalées par la Plateforme Agréée. Troisièmement, l’e-reporting des transactions non couvertes par l’e-invoicing, notamment les factures à destination de particuliers ou de clients situés hors de France, qui doivent être déclarées manuellement ou via la PA selon des modalités spécifiques.
| Responsabilité | Plateforme Agréée | Opérateur de Dématérialisation | Équipe interne |
|---|---|---|---|
| Émission et transmission des factures électroniques | Oui | Non | Non |
| Réception et conversion de formats | Oui | Non | Non |
| Transmission des données à la DGFiP | Oui | Non | Non |
| Connexion entre logiciel comptable et PA | Parfois | Oui | Non |
| Validation métier des factures | Non | Non | Oui |
| Suivi des statuts et traitement des litiges | Non | Non | Oui |
| E-reporting des transactions hors périmètre e-invoicing | Selon solution | Non | Oui |
Les formats officiels acceptés par la réforme sont Factur-X, UBL et CII. Factur-X est un format hybride combinant un PDF lisible et des données XML structurées, ce qui facilite la transition pour les équipes habituées aux factures papier. UBL et CII sont des formats purement structurés, plus adaptés aux échanges automatisés entre systèmes. La Plateforme Agréée assure la conversion entre ces formats si nécessaire, mais les équipes doivent comprendre que la validation porte désormais sur les données structurées, et non plus sur la simple apparence du document PDF.
Plan d’action : former vos équipes et adapter vos processus en 5 étapes
Préparer l’arrivée d’une Plateforme Agréée exige une démarche structurée, que l’on peut organiser en cinq étapes opérationnelles. Chacune doit être planifiée à rebours depuis l’échéance de septembre 2026 pour garantir une transition fluide sans rupture de conformité ni perte de productivité.
- Auditer vos processus de facturation actuels
Cartographiez l’ensemble du cycle de vie d’une facture dans votre entreprise : qui émet les factures, dans quel logiciel, combien de factures par mois, quelle part reste papier, quels contrôles sont réalisés manuellement, quels outils sont déjà connectés. Identifiez les écarts entre vos processus actuels et les obligations de la réforme : formats à adopter, flux à automatiser, rôles à redistribuer. Cet audit conditionne toutes les décisions suivantes et permet de dimensionner le besoin de formation.
- Choisir une Plateforme Agréée adaptée à votre taille et à vos volumes
Comparez les plateformes immatriculées par la Direction générale des Finances publiques en fonction de critères objectifs : compatibilité avec votre logiciel comptable existant, couverture de l’e-reporting en plus de l’e-invoicing, accompagnement à la formation des équipes, tarification selon vos volumes de factures, ergonomie de l’interface pour des utilisateurs non techniques. Vérifiez que la plateforme est bien immatriculée et qu’elle supporte les trois formats officiels. À titre d’illustration, iPaidThat propose une solution incluant la Plateforme Agréée dans tous ses plans, avec un essai gratuit de 14 jours selon les éléments communiqués par la marque.
- Former les équipes aux nouveaux formats et aux flux automatisés
Organisez des sessions de formation pratiques sur le fonctionnement de la Plateforme Agréée retenue : comment émettre une facture électronique, comment réceptionner et valider une facture entrante, comment consulter les statuts du cycle de vie, comment traiter un rejet ou une erreur de format. Prévoyez des exercices sur données réelles ou anonymisées pour que les collaborateurs manipulent les formats Factur-X, UBL ou CII et comprennent la différence entre validation technique et validation métier. Pour approfondir les bonnes pratiques de gestion des factures électroniques, des ressources complémentaires permettent de structurer cette montée en compétence.
- Accompagner le changement et redéfinir les rôles internes
Identifiez un référent facturation électronique au sein de l’équipe comptable, chargé de centraliser les questions, de gérer les incidents avec la Plateforme Agréée et de suivre les évolutions réglementaires. Adaptez les fiches de poste pour intégrer les nouvelles responsabilités : suivi des statuts, e-reporting des transactions hors périmètre, validation des flux automatisés. Communiquez régulièrement sur l’avancement du projet et les bénéfices attendus, afin de réduire les résistances au changement et de maintenir la motivation des équipes pendant la transition.
- Automatiser le traitement et piloter la conformité
Connectez votre logiciel comptable à la Plateforme Agréée, soit directement si elle propose une intégration native, soit via un Opérateur de Dématérialisation si votre logiciel n’est pas compatible. Testez l’automatisation sur un périmètre restreint (un fournisseur, un client) avant de généraliser. Mettez en place des indicateurs de suivi : nombre de factures traitées par mois, taux de rejet, délai moyen de validation, proportion de factures encore saisies manuellement. Ces indicateurs permettent de mesurer la réussite de la transition et d’ajuster les processus si nécessaire.
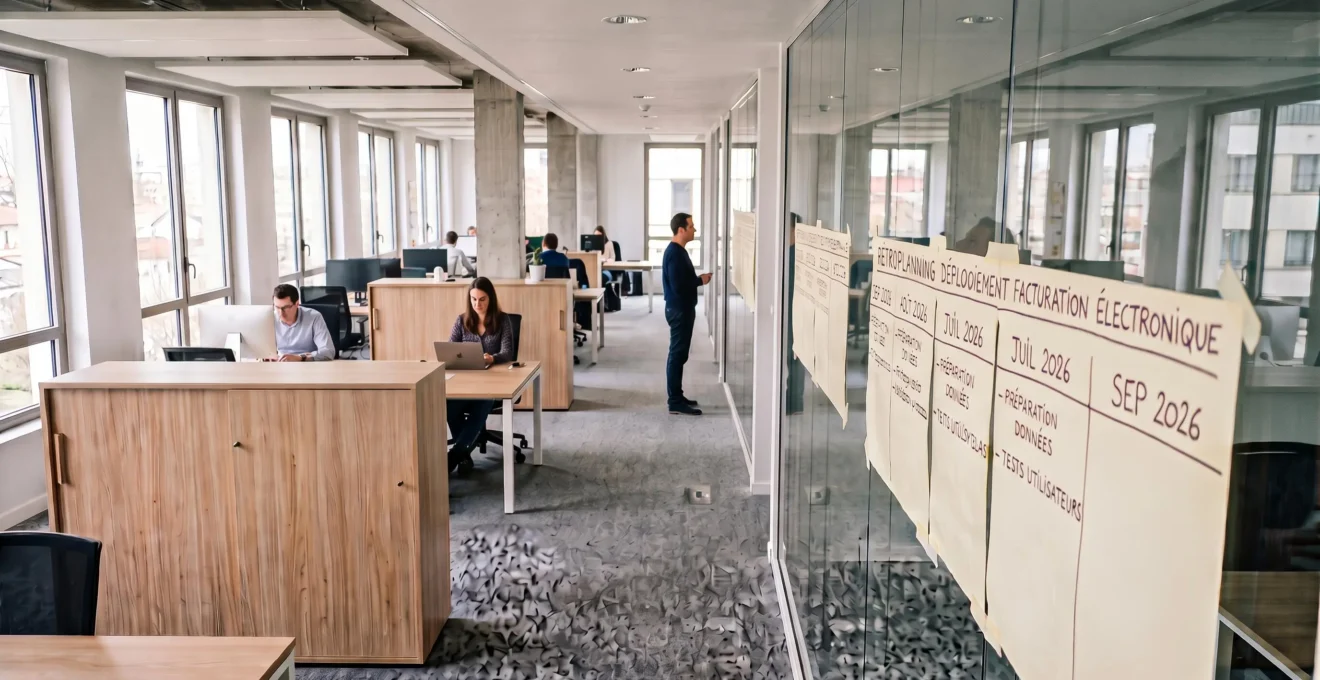
Chaque étape doit être calée sur un rétroplanning à rebours depuis septembre 2026. Par exemple, pour une PME de 50 salariés, l’audit peut être réalisé douze mois avant l’échéance, le choix de la plateforme finalisé à neuf mois, la formation des équipes déployée à six mois, le pilote lancé à trois mois et la montée en charge progressive achevée un mois avant l’entrée en vigueur. Ces délais doivent être adaptés à la taille de l’entreprise, au nombre de factures traitées chaque mois et à la maturité digitale des équipes.
Comment éviter les pièges fréquents lors du déploiement d’une PA ?
Plusieurs erreurs récurrentes compromettent la réussite du déploiement d’une Plateforme Agréée dans les PME. La première consiste à sous-estimer le besoin de formation, en considérant que l’outil est suffisamment intuitif pour que les équipes l’adoptent sans accompagnement. Dans les faits, même une interface simple exige une phase d’apprentissage pour comprendre les statuts du cycle de vie, interpréter les messages d’erreur et gérer les rejets. Sans formation structurée, les collaborateurs perdent du temps à chercher des informations, multiplient les erreurs de saisie et finissent par contourner l’outil en revenant aux pratiques manuelles.
La deuxième erreur fréquente est la confusion entre Plateforme Agréée et Plateforme de Dématérialisation Partenaire, ou PDP. Le décret officiel du 27 juillet 2026 a remplacé la dénomination « opérateurs de plateformes de dématérialisation partenaires » par « plateformes agréées » dans le Code général des impôts. Pourtant, certains fournisseurs continuent d’utiliser l’ancienne appellation dans leur communication commerciale, ce qui alimente la confusion et complique la comparaison des offres. Vérifiez systématiquement que la solution retenue est bien immatriculée par la Direction générale des Finances publiques et que cette immatriculation est en cours de validité.
La troisième erreur consiste à négliger l’e-reporting, en pensant que la Plateforme Agréée couvre automatiquement toutes les obligations de transmission de données à l’administration fiscale. L’e-invoicing concerne uniquement les factures échangées entre entreprises assujetties à la TVA en France. Les factures émises à destination de particuliers, de clients étrangers ou d’organismes publics suivent des règles d’e-reporting spécifiques, qui peuvent exiger une déclaration manuelle ou un traitement distinct au sein de la Plateforme Agréée. Clarifiez ces obligations dès l’audit initial et vérifiez que la plateforme retenue supporte l’e-reporting en plus de l’e-invoicing.
La quatrième erreur est de choisir une plateforme sans vérifier sa compatibilité avec les outils existants, notamment le logiciel comptable, l’ERP ou le CRM. Une incompatibilité technique oblige à ressaisir manuellement les données entre systèmes, ce qui annule une grande partie des gains d’automatisation promis par la facturation électronique. Avant de s’engager contractuellement, testez l’intégration sur un périmètre restreint et demandez au fournisseur de la plateforme une démonstration technique avec vos propres outils. Pour les PME qui utilisent un logiciel de GED, vérifiez que la Plateforme Agréée peut récupérer les factures numérisées et les transmettre au format structuré sans perte d’information.
Limite importante du contenu : cet article présente un cadre général d’action et ne constitue pas un conseil fiscal ou juridique personnalisé. Chaque entreprise doit adapter ces recommandations à sa situation particulière en fonction de sa taille, de son secteur d’activité, de ses volumes de facturation et de ses outils existants. Pour des questions spécifiques de conformité fiscale ou de répartition des responsabilités, consultez un expert-comptable ou un conseil spécialisé.
Quelle est la différence entre une Plateforme Agréée et un Opérateur de Dématérialisation ?
Comment vérifier qu’une plateforme est bien immatriculée ?
Faut-il former toute l’équipe comptable ou seulement certains collaborateurs ?
Que se passe-t-il si la plateforme retenue ne supporte pas l’e-reporting ?
Combien de temps faut-il prévoir pour former une équipe de cinq personnes ?
Passez à l’action : sécurisez votre conformité dès maintenant
L’échéance de septembre 2026 peut sembler lointaine, mais le déploiement d’une Plateforme Agréée exige une préparation longue et méthodique. Construire un rétroplanning à rebours permet de matérialiser le temps réel nécessaire à chaque étape et d’éviter de reporter la préparation jusqu’au dernier moment. Pour une PME de taille moyenne, ce rétroplanning peut par exemple prévoir l’audit des processus à douze mois de l’échéance, le choix de la plateforme à neuf mois, la formation des équipes à six mois, le déploiement d’un pilote à trois mois et la montée en charge progressive jusqu’à l’entrée en vigueur.
Cinq actions à engager dès maintenant
- Auditer vos processus de facturation actuels pour identifier les écarts avec les obligations de la réforme.
- Établir une liste de critères de choix pour comparer les plateformes immatriculées par la DGFiP.
- Identifier un référent facturation électronique au sein de l’équipe comptable.
- Planifier les sessions de formation en fonction du rétroplanning établi à rebours depuis septembre 2026.
- Vérifier la compatibilité technique entre votre logiciel comptable et les plateformes présélectionnées.
iPaidThat propose une solution de gestion de trésorerie et de facturation qui inclut la Plateforme Agréée dans tous ses plans, avec un essai gratuit de 14 jours selon les éléments communiqués par la marque. Cette intégration permet de centraliser la gestion des factures, le suivi des paiements et la conformité fiscale au sein d’une seule interface, ce qui simplifie la transition pour les PME habituées à jongler entre plusieurs outils.
Pour approfondir les obligations réglementaires et les modalités pratiques de mise en œuvre de la facturation électronique, consultez le guide de la facturation électronique qui détaille les échéances selon la taille de l’entreprise, les sanctions en cas de non-conformité et les formats officiels reconnus par l’administration fiscale.
Préparer vos équipes à l’arrivée d’une Plateforme Agréée ne consiste pas à installer un outil, mais à faire évoluer les processus, les responsabilités et les compétences de vos collaborateurs. Un plan structuré, entamé bien avant l’échéance réglementaire, garantit une transition conforme sans rupture opérationnelle et transforme une contrainte imposée en opportunité de moderniser la gestion des factures.